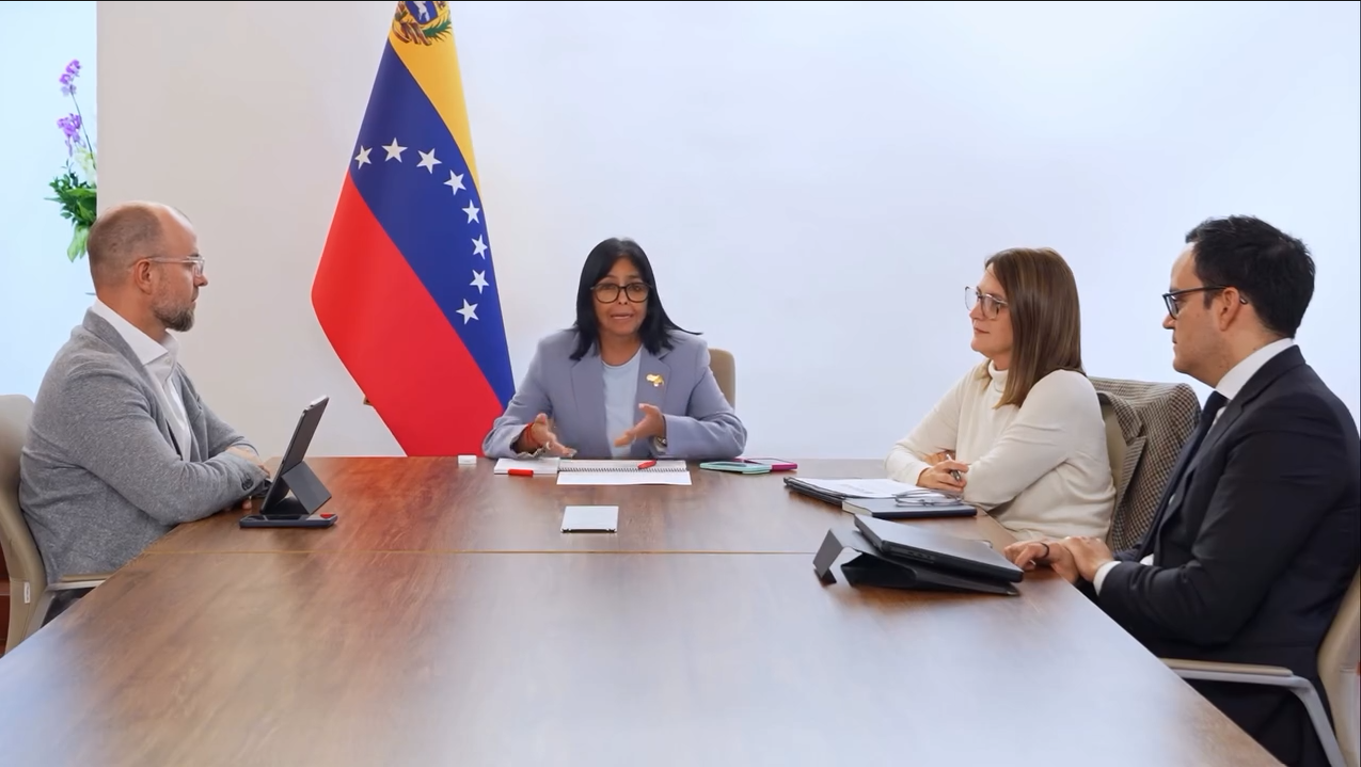
La presidenta encargada Delcy Rodríguez, junto al superintendente del SENIAT, Román Maniglia, hizo tres anuncios que tocan de cerca a cualquier empresa: la suspensión de la obligatoriedad de la máquina fiscal, una nueva lista de contribuyentes especiales y la interconexión del SENIAT con la banca y otros organismos.
Antes de seguir, lo más importante: por ahora es un anuncio. Hasta el momento no hay Gaceta Oficial que lo formalice. Hasta que se publique, siguen vigentes las normas actuales. En este artículo te explicamos qué se dijo, qué cambiaría y qué debes hacer mientras llega la norma.
En resumen
- Se anunció: suspensión de la obligatoriedad de la máquina fiscal, recalificación de contribuyentes especiales e interconexión con la banca, el SAREN, el SAIME y el Banco Central.
- No se ha publicado: ningún acto en Gaceta Oficial. No hay fechas, alcance ni criterios.
- Qué hacer: seguir cumpliendo la norma vigente, verificar tu estatus y tener tu contabilidad conciliada.
¿Qué se dijo en los nuevos anuncios?
- Interconexión. La presidenta dijo que el SENIAT ya está interconectado con la banca, el SAREN, el SAIME y el Banco Central, y que cuenta con un nuevo sistema estadístico de información. El objetivo planteado es empezar a cobrar lo que se debe cobrar.
- Máquina fiscal. Anunció la suspensión de su obligatoriedad «a partir de este momento». El superintendente explicó que se quitó porque era una barrera de entrada para la formalización del pequeño y mediano contribuyente.
- Contribuyentes especiales. Dijo que la lista pasó de más de 132.000 a 44.000: entran quienes debían estar y no estaban, y salen quienes estaban sin tener que estar.
- Recaudación. Afirmó que la recaudación aumentó 27 % y que en octubre ya se superó la meta del mes. No se indicó con qué período se compara, por lo que es una cifra que no podemos evaluar.
- Reforma tributaria. Reiteró que el país se prepara para una reforma tributaria importante, sin dar texto ni fecha.
¿Qué cambia con cada anuncio?
1. Máquina fiscal: qué cambiaría y qué no
Cómo está hoy. La obligación de usar máquina fiscal está en la Providencia SNAT/2011/0071. Ciertos contribuyentes deben usar exclusivamente máquinas fiscales, según sus ingresos brutos anuales (más de 1.500 unidades tributarias), el tipo de operaciones y una lista de actividades. Los contribuyentes que inician actividades en esos supuestos también quedan obligados (disposición transitoria tercera). Quien está obligado no puede usar otro medio de emisión, salvo los casos previstos en el artículo 11.
Qué significaría el anuncio. Si se formaliza, el pequeño y mediano contribuyente dejaría de tener que adquirir e instalar una máquina fiscal para empezar a facturar. Es una reducción de la barrera de entrada para formalizarse, que es lo que dijo el superintendente.
Lo que no cambia por lo dicho:
- Sigues obligado a facturar. Los contribuyentes de IVA deben emitir factura por sus ventas y servicios, con el impuesto en partida separada (Ley de IVA, arts. 54 y 55).
- La factura debe cumplir los requisitos de ley (Ley de IVA, art. 57). Si no los cumple, el impuesto no genera crédito fiscal.
- Las sanciones siguen vigentes. No emitir factura o hacerlo en un medio no autorizado se sanciona con clausura de 10 días y multa de 150 veces el tipo de cambio oficial de la moneda de mayor valor; emitir sin los requisitos, usar un medio distinto al obligatorio o no entregar la factura, con clausura de 5 días y multa de 100 veces ese tipo de cambio (COT, art. 101).
Lo que todavía no se sabe:
- Si la suspensión alcanza a quienes ya tienen máquina fiscal o solo a quienes aún no la han instalado.
- Con qué medio facturará quien no tenga máquina. La Providencia 0071 prevé formatos y formas libres elaborados por imprentas autorizadas (art. 6) y permite al SENIAT autorizar otros medios por providencia de carácter general (art. 12).
- Desde cuándo rige y si habrá un lapso de transición.
- Cómo se relaciona con la aplicación de facturación electrónica que el superintendente anunció en Fedecámaras.
2. Contribuyentes especiales: de más de 132.000 a 44.000
Cómo funciona hoy. El contribuyente es especial por designación del SENIAT y notificación expresa. El calendario de especiales 2026 (Providencia SNAT/2025/000091) solo aplica a los notificados expresamente como tales.
Por qué importa ser o no ser especial:
| Aspecto | Contribuyente especial | Contribuyente ordinario |
|---|---|---|
| Calendario de IVA, anticipos de ISLR, IGTF y retenciones | Quincenal, según el último dígito del RIF | Solo declaración de IVA Mensual |
| Retenciones de IVA | Actúa como agente de retención cuando compra a contribuyentes ordinarios | No retiene |
| Enteramiento de retenciones de ISLR | Según el calendario del SENIAT | Antes del dia 10 de cada mes. |
| Multas formales | Se aumentan en 200 % (COT, art. 108) | La multa base |
Qué significaría el anuncio. Algunas empresas pasarían a ser especiales y otras dejarían de serlo, con el cambio correspondiente de calendario y obligaciones.
Lo que todavía no se sabe:
- Los criterios de la nueva clasificación.
- Desde cuándo aplica el cambio y cómo se notificará.
- Qué pasa con las obligaciones ya causadas (retenciones y declaraciones de octubre) y con el calendario del resto de 2026.
Un cuidado clave. Si crees que saldrías de la lista, no dejes de retener hasta tenerlo confirmado por escrito. No retener cuando se debía se sanciona con 500 % de lo no retenido (COT, art. 115).
3. Interconexión y cruce de datos
Qué se dijo. El SENIAT está interconectado con la banca, el SAREN, el SAIME y el Banco Central, y tiene un nuevo sistema estadístico de información.
Qué base legal ya existía. Esto no es una facultad nueva. El Código Orgánico Tributario ya permitía:
- Que los bancos e instituciones financieras suministren información al SENIAT sin poder ampararse en el secreto bancario (art. 134);
- Fiscalizar desde las propias oficinas de la Administración, cruzando las declaraciones con información de terceros (arts. 131, num. 2 y 190);
- Fundamentar actos en esa información y usar medios electrónicos para intercambiarla (arts. 133 y 135).
Qué significa para tu empresa. Un depósito sin registro contable puede tratarse como ingreso omitido (Ley de ISLR, art. 91; COT, art. 142). La disminución ilegítima de ingresos se sanciona con el 100 % al 300 % del tributo omitido (COT, art. 112). Por eso importa que tu contabilidad cuadre con tu banco mes a mes y que cada abono tenga su factura y su soporte.
Lo que no se ha dicho. No se informó desde cuándo opera la conexión, qué datos se intercambian ni con qué periodicidad. Tampoco hay convenio ni instrumento publicado.
La salvedad: por ahora, solo un anuncio
Un anuncio no modifica una norma. Las obligaciones que hoy tienes están en la Providencia 0071, en la Ley de IVA, en el COT y en la notificación que te haya hecho el SENIAT. Para que algo de lo anunciado cambie, tiene que publicarse un acto formal en Gaceta Oficial: una providencia, un decreto u otro instrumento según corresponda.
Mientras eso no ocurra:
- Sigue facturando con el medio que te corresponde.
- No cambies tu estatus de contribuyente por tu cuenta ni dejes de retener.
- Sigue declarando y pagando según el calendario que tengas notificado.
Actuar por un anuncio y no por la norma puede costarte una sanción. Hay una eximente por error de derecho excusable (COT, art. 85), pero es una defensa, no un plan.
Qué hacer mientras llega la norma
- Mantén tu medio de facturación actual y revisa que tus facturas cumplan el artículo 57 de la Ley de IVA.
- Verifica tu estatus de contribuyente (especial u ordinario) en el portal del SENIAT y guarda la constancia.
- Concilia tus cuentas bancarias con tu contabilidad, mes a mes y de los ejercicios no prescritos. Explica cada abono atípico por escrito.
- Separa las cuentas personales de las de la empresa.
- Ordena tu expediente antes de que te lo pidan. Lo que no exhibas cuando te lo requieran, después no podrás alegarlo (COT, art. 142, parágrafo único).
- Designa a alguien que revise la Gaceta Oficial y el portal del SENIAT. Se esperan al menos dos actos: el de las máquinas fiscales y el de la nueva lista de especiales.
Preguntas frecuentes
¿Ya no es obligatoria la máquina fiscal? Se anunció la suspensión de su obligatoriedad, pero hasta el momento no hay Gaceta Oficial que la formalice. Mientras tanto, rige la Providencia 0071.
¿Dejo de facturar si no tengo máquina fiscal? No. La obligación de facturar se mantiene (Ley de IVA, arts. 54 y 55). Lo que se anunció afecta el medio, no el deber de emitir factura.
Si ya tengo máquina fiscal, ¿puedo dejar de usarla? No se ha informado. Hasta que haya texto, sigue usándola y cumpliendo sus obligaciones.
¿Soy contribuyente especial ahora? Se es especial por designación y notificación expresa. Verifica tu estatus en el portal del SENIAT; si no hay notificación nueva, rige la que tienes.
¿Qué pasa si salgo de la lista de especiales? Cambiarían tu calendario y tus obligaciones, pero hasta conocer la norma no dejes de retener ni cambies de calendario por tu cuenta.
¿El SENIAT puede ver mis cuentas bancarias? El COT obliga a los bancos a suministrar información al SENIAT y no admite el secreto bancario como excusa (art. 134). La información se usa para fines tributarios.
¿Ya se publicó la reforma tributaria? No. Se ha anunciado, pero no hay texto publicado.
Estamos a la espera de la norma
Seguimos pendientes de la Gaceta Oficial y del portal del SENIAT. Cuando se publique algún acto, actualizaremos este artículo con el texto, las fechas y lo que cambia para tu empresa.
Mientras tanto, si no sabes qué te corresponde hoy, en CLG Consulting revisamos contigo tu medio de facturación, tu estatus de contribuyente y tu conciliación bancaria.
Agenda tu consulta por WhatsApp: +58 412-7059633
Información general basada en un anuncio verbal y en las normas vigentes al 21 de octubre de 2026. No sustituye una asesoría sobre tu caso. Última actualización: 21-10-2026.