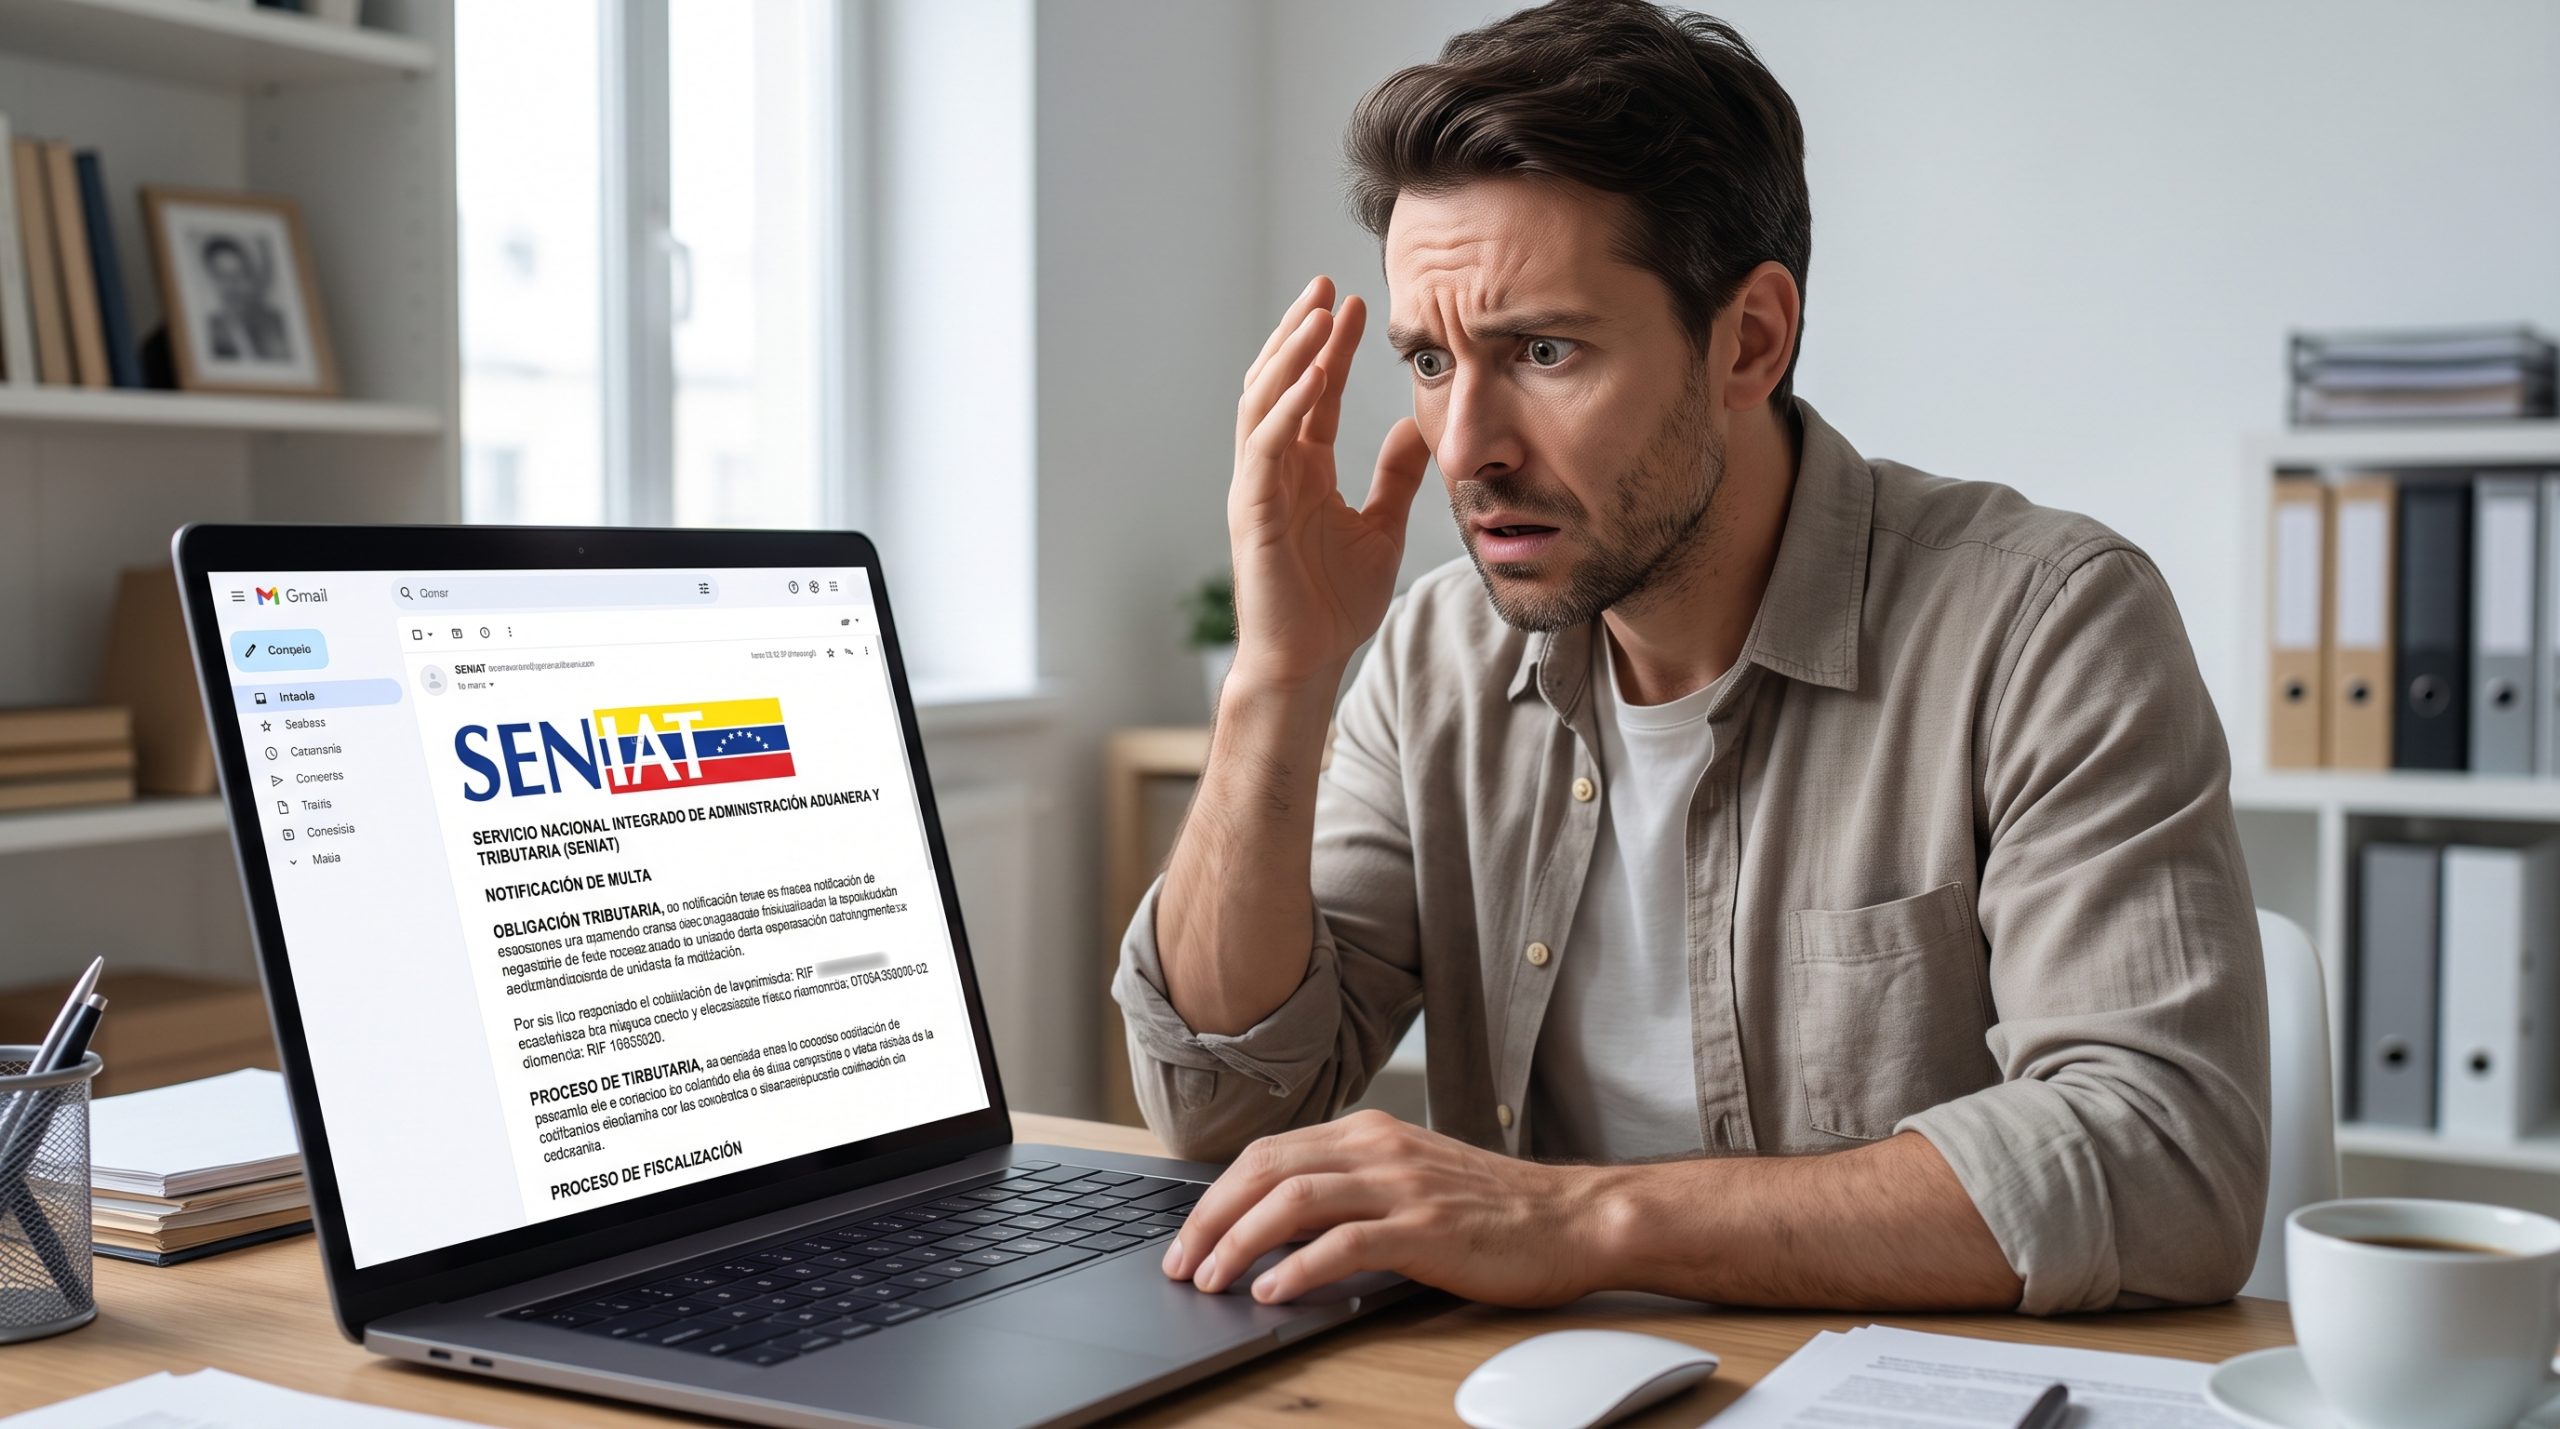
Está llegando a muchas bandejas de entrada y casi nadie lo está leyendo completo. El asunto dice «¡Ya formas parte de la modernización, digitalización y automatización del Seniat!» y arranca con un tono de bienvenida que parece publicidad institucional.
No lo es. En el tercer párrafo está lo importante:
«Esta Administración ha podido verificar que tu actividad en el ecosistema financiero nacional, en los últimos seis meses, permite identificar transacciones y desempeños compatibles con una actividad comercial. Al mismo tiempo, al constatar declaraciones asociadas a los impuestos de estas actividades que registran valor cero en este período, podría haber inconsistencias entre el flujo financiero de tu actividad comercial y tus declaraciones.»
Traducido: ya revisaron seis meses de tus movimientos bancarios, los compararon con tus declaraciones y no les cuadró.
Si eres de los que lo recibió, este artículo es para ti. Vamos a empezar por calmarte, porque hay razones reales para hacerlo, y vamos a terminar con lo que tienes que hacer. En ese orden, porque el pánico hace tomar malas decisiones y aquí hay una ventana legal abierta que conviene usar bien.
1. Lo primero: esto no es una multa, y no te están fiscalizando
Es la confusión más común y conviene despejarla de entrada.
Ese correo no es un acta de reparo. No es una resolución. No es una notificación en el sentido del Código Orgánico Tributario. Es una comunicación informativa.
De ahí se desprenden tres consecuencias concretas y verificables:
No hay sanción impuesta. Nadie te ha determinado un tributo ni te ha liquidado una multa. Para eso hace falta un procedimiento, y el procedimiento tiene formas.
No hay ningún lapso corriendo en tu contra. Los plazos del COT —los 15 días hábiles para allanarse al reparo del artículo 195, los 25 días hábiles de descargos del artículo 198— nacen cuando te notifican un acta. Aquí no hay acta.
No ha comenzado el procedimiento de fiscalización y determinación. Ese procedimiento empieza con una providencia administrativa que debe cumplir los requisitos del artículo 188 del COT: identificar al contribuyente, los tributos, los períodos y los funcionarios autorizados. Un correo masivo de la cuenta de comunicaciones no es una providencia.
Esto último no es un detalle formal. Es la bisagra de todo el artículo, y en la sección 6 vas a entender por qué.
2. Lo segundo: no todo lo que entra a tu cuenta es un ingreso gravable
Esta es la parte que a casi nadie le explican, y la que más ansiedad innecesaria produce.
Cuando alguien lee «identificamos transacciones compatibles con actividad comercial», lo primero que imagina es que el SENIAT va a sumar todos los abonos de su cuenta y gravarlos. No funciona así, y tienes derecho a demostrarlo.
Hay movimientos que entran a una cuenta bancaria y no son ingresos:
| Movimiento | Por qué no es ingreso gravable |
|---|---|
| Transferencias entre tus propias cuentas | Mueves tu mismo dinero. No hay enriquecimiento. Es el caso más frecuente y el que más infla los totales. |
| Préstamos recibidos | Son pasivo, no renta. Se devuelven. |
| Reintegros y devoluciones | Recuperas algo que ya habías pagado. |
| Aportes de capital de los socios | Patrimonio, no resultado. |
| Dinero de terceros que solo pasa por tu cuenta | Cobranzas por cuenta ajena, fondos en custodia, reembolsos de gastos. |
| Anticipos devueltos | Entraron y salieron. |
| Venta de un activo fijo | Puede generar renta, pero el gravable es la ganancia, no el monto bruto del depósito. |
El problema, entonces, nunca fue que haya movimiento en tus cuentas. El problema es llegar al cruce sin poder explicar cada movimiento.
Y aquí está la clave que convierte esto en algo manejable: la carga de explicar es tuya, pero la ley te da libertad absoluta para hacerlo. El artículo 166 del COT consagra la libertad probatoria: puedes valerte de todos los medios de prueba admitidos en derecho, con las únicas excepciones del juramento y la confesión de empleados públicos. Contratos, estados de cuenta, correos, actas de asamblea, pagarés, facturas, comprobantes de transferencia. Todo vale, si está a tiempo.
3. Lo tercero: declarar en cero no es, por sí solo, una infracción
Hay empresas que declaran en cero con toda razón: no facturaron en el período, están en etapa preoperativa, tuvieron la actividad detenida.
Declarar en cero teniendo actividad sí es un problema. Declarar en cero sin tenerla, no.
Si ese es tu caso —y tus cuentas se movieron por préstamos, aportes o transferencias propias—, no tienes que corregir nada. Tienes que documentar. Porque el día que te lo pregunten, la explicación sin soporte vale poco.
4. Cómo llegó el SENIAT a esa conclusión sin pedirte nada
Mucha gente se pregunta de dónde sacaron la información. La respuesta está en el Código Orgánico Tributario, y lleva más de veinte años ahí.
El artículo 134 obliga a los bancos e instituciones financieras a suministrar a la Administración Tributaria la información que les sea requerida, eventual o periódicamente. Y su parágrafo único cierra la puerta:
«El incumplimiento de las obligaciones establecidas en este artículo no podrá ampararse en el secreto bancario.»
A eso se suman tres normas que, leídas juntas, explican el correo que recibiste:
| Artículo | Qué permite |
|---|---|
| 131, numeral 2 | Fiscalizar en las propias oficinas del SENIAT, sin pisar tu establecimiento |
| 133 | Fundamentar sus actos en la información obtenida en ejercicio de sus facultades |
| 135 | Recibir e intercambiar información por medios electrónicos, con certificación válida en juicio |
| 190 | Fiscalizar las declaraciones cruzando datos con información de terceros relacionados con tu actividad |
Un banco encaja con precisión en ese «tercero cuya actividad se relacione con la del contribuyente» del artículo 190. Y esa modalidad —la fiscalización de escritorio— no requiere visita, pero termina igual que cualquier otra: con un acta de reparo.
Lo que cambió no es la facultad. Es la velocidad con que se ejerce, ahora que el intercambio con el sistema financiero es sistemático.
5. Qué pasa realmente si no haces nada
Aquí conviene ser directo, porque es la pregunta que todos se hacen en silencio.
Si ignoras el correo y la inconsistencia es real, el camino previsible es la fiscalización de escritorio. Y ahí se abren dos rutas, ambas caras:
Ruta A — Determinación sobre base presuntiva. El artículo 142 del COT la habilita cuando el contribuyente no presenta los registros o la documentación comprobatoria, o cuando hay omisión en el registro de operaciones. En lugar de determinar sobre lo que realmente ganaste, el SENIAT estima. Y su parágrafo único trae la advertencia más dura del Código: la determinación presuntiva no puede impugnarse con hechos u omisiones que el contribuyente hubiera ocultado o no exhibido cuando se los pidieron.
Dicho claro: el derecho a probar tiene fecha de vencimiento. El documento que no muestras cuando te lo requieren deja de servirte después.
Ruta B — Incremento patrimonial no justificado. En el ISLR, el artículo 91 de la Ley permite tratar como enriquecimiento gravable los incrementos de patrimonio que el contribuyente no justifique fiscalmente. Un abono bancario sin contrapartida contable encaja en esa descripción.
Y si usas tu cuenta personal para el negocio, el problema se duplica: para la empresa es un ingreso no declarado, y para ti es un incremento patrimonial sin justificar. Hay una tercera capa, además: el artículo 70 de la Ley de ISLR presume que los préstamos a socios son dividendos, salvo que se cumplan sus condiciones. Esa plata «que la empresa le adelantó al socio» puede terminar tributando al 34 %.
6. La ventana que tienes abierta, y la letra pequeña que casi nadie lee
Esta es la sección más importante del artículo.
El artículo 157 del COT establece que las declaraciones se presumen fiel reflejo de la verdad y comprometen a quien las firma. Y luego dice:
«Dichas declaraciones y manifestaciones se tendrán como definitivas aun cuando puedan ser modificadas espontáneamente, siempre y cuando no se hubiere iniciado el procedimiento de fiscalización y determinación previsto en este Código…»
Como vimos en la sección 1, ese procedimiento no ha comenzado. No hay providencia. Por lo tanto, puedes presentar declaraciones sustitutivas.
La objeción evidente, y por qué no aplica
Quizá notaste que el mismo artículo 157 pone un límite:
«…la presentación de dos (2) o más declaraciones sustitutivas, o la presentación de la primera declaración sustitutiva después de los doce (12) meses siguientes al vencimiento del plazo para la presentación de la declaración sustituida, dará lugar a la sanción prevista en el artículo 103.»
Esa sanción, para este supuesto, es de 50 veces el tipo de cambio oficial de la moneda de mayor valor publicado por el BCV.
Pero el parágrafo único del artículo 157 desactiva esa limitación en tres casos, y el tercero describe exactamente tu situación:
«Las limitaciones establecidas en este artículo no operarán: … 3. Cuando la sustitución de la declaración se realice en virtud de las observaciones efectuadas por la Administración Tributaria.»
Ese correo es una observación efectuada por la Administración Tributaria. Corregir en respuesta a él no te expone a la sanción del artículo 103, aunque presentes varias sustitutivas o hayan pasado más de doce meses.
El correo que te asustó es, paradójicamente, lo que te habilita a corregir sin ese costo adicional.
Lo que sí hay que decir con honestidad
Corregir no borra la sanción por el tributo que se dejó de pagar. El propio artículo 157 lo preserva expresamente: la modificación opera «sin perjuicio de las facultades de la Administración Tributaria y de la aplicación de las sanciones que correspondan».
Desconfía de quien te prometa que corrigiendo no habrá multa. Lo cierto, y es suficiente, es que corregir ahora cuesta mucho menos. Los números de la próxima sección lo demuestran.
7. La misma deuda, cuatro precios distintos
Supongamos que efectivamente dejaste de declarar un tributo. Lo que pagues depende enteramente de en qué momento se resuelva:
| Momento | Sanción | Base legal |
|---|---|---|
| Pagas tú, por iniciativa propia, antes de que medie verificación o fiscalización | 0,28 % del monto adeudado por cada día de retraso, con tope de 100 %. Si pasó más de un año desde que debiste cumplir, se añade un 50 % | COT, art. 110 |
| El SENIAT detecta la diferencia en una verificación de tus declaraciones | 20 % del tributo omitido, más intereses y lo que corresponda por ilícitos formales | COT, art. 185 |
| Te llega un acta de reparo y te allanas dentro de los 15 días hábiles | 30 % del tributo omitido | COT, arts. 195 y 196, con el par. 2.º del 112 |
| No te allanas y el caso va al sumario administrativo | 100 % a 300 % del tributo omitido | COT, art. 112 |
A todo eso se suman intereses moratorios, que corren de pleno derecho desde el vencimiento del plazo y equivalen a 1,2 veces la tasa activa bancaria (COT, art. 66).
La diferencia entre la primera fila y la última es de un orden de magnitud. Y lo único que la separa es quién da el primer paso.
8. Qué hacer, paso a paso
1. No borres el correo, pero verifica el remitente bien. El que está circulando viene de comunicaciones@mail2.seniat.gob.ve. Este formato es exactamente el que imitan las estafas, así que no hagas clic en enlaces ni descargues adjuntos mientras no lo confirmes.
Ahora bien, hay una prueba que mucha gente hace y que no sirve: copiar el dominio del remitente en el navegador. Un subdominio de envío de correo no tiene por qué tener página web, y que no abra no significa que el correo sea falso. Es como esperar que un apartado postal tenga puerta de entrada.
La prueba que sí sirve son las cabeceras del correo. En Gmail: abre el mensaje, pulsa los tres puntos de la esquina superior derecha y elige «Mostrar original». Arriba verás tres líneas:
- SPF — si el servidor que envió el correo está autorizado por el dominio.
- DKIM — si el mensaje viene firmado criptográficamente por ese dominio.
- DMARC — si la combinación de ambas cumple la política del dominio.
Si las tres dicen PASS y apuntan a un dominio del SENIAT, el correo salió de donde dice. Si alguna dice FAIL, SOFTFAIL o NONE, trátalo como sospechoso y no hagas clic en nada. Es gratis y toma treinta segundos.
2. Descarga los estados de cuenta de los últimos seis meses. De todas las cuentas: las de la empresa y, si las usaste para el negocio, también las personales. Es el mismo período que el SENIAT dice haber revisado.
3. Clasifica cada movimiento, uno por uno. Tres categorías: ingreso por venta o servicio; movimiento que no es ingreso (con la tabla de la sección 2 a la mano); y pendiente de identificar. La tercera categoría es la que importa: cada renglón que quede ahí es un renglón que el SENIAT va a presumir ingreso.
4. Reúne el soporte de lo que no es ingreso. El contrato de préstamo, el acta de aumento de capital, el comprobante de la transferencia entre tus cuentas, el correo donde el cliente pide el reembolso. Sin soporte, la explicación es una afirmación.
5. Concilia contra lo declarado. Período por período. Si hay diferencia, cuantifícala.
6. Si hay diferencia real, corrige con declaración sustitutiva. Antes de que se inicie la fiscalización, y amparado en el parágrafo único del artículo 157.
7. Si no hay diferencia, arma el expediente igual. No tienes que corregir nada, pero tienes que poder demostrarlo el día que te lo pidan. El artículo 155, numeral 3 del COT te obliga a conservar libros, registros y comprobantes mientras el tributo no esté prescrito, y recuerda la advertencia del artículo 142: lo que no exhibas a tiempo, después no te sirve.
8. Ordena el sistema para adelante. Separa las cuentas personales de las de la empresa, concilia mes a mes y documenta en el momento todo depósito que no sea una venta. La conciliación dejó de ser orden interno: es tu defensa.
¿Quieres que lo revisemos contigo?
En CLG Consulting acompañamos a empresas y emprendedores en exactamente esto: conciliar las cuentas contra lo declarado, identificar qué es ingreso y qué no, armar el soporte de cada movimiento y, cuando hace falta, presentar las sustitutivas antes de que el expediente se complique.
📄 Lee también: El secreto bancario no te protege del SENIAT — qué trae el convenio SENIAT–Sudeban y por qué la conciliación dejó de ser opcional. y todo lo que sabemos hasta ahora de la Reforma Tributaria
📲 Agenda tu asesoría por WhatsApp. Revisamos tu caso concreto y te decimos con números en qué escenario estás y cuánto cuesta cada camino.
CLG Consulting C.A. — RIF J-50176691-6 Contabilidad · Tributos · Administración · Legal Caracas, Urb. San Bernardino, WhatsApp +58 412-7059633 · Info@clgconsultingca.com · clgconsultingca.com