Qué cambia desde el 1 de noviembre 2026? Qué debes declarar de octubre? y Qué hacer con el IGP?
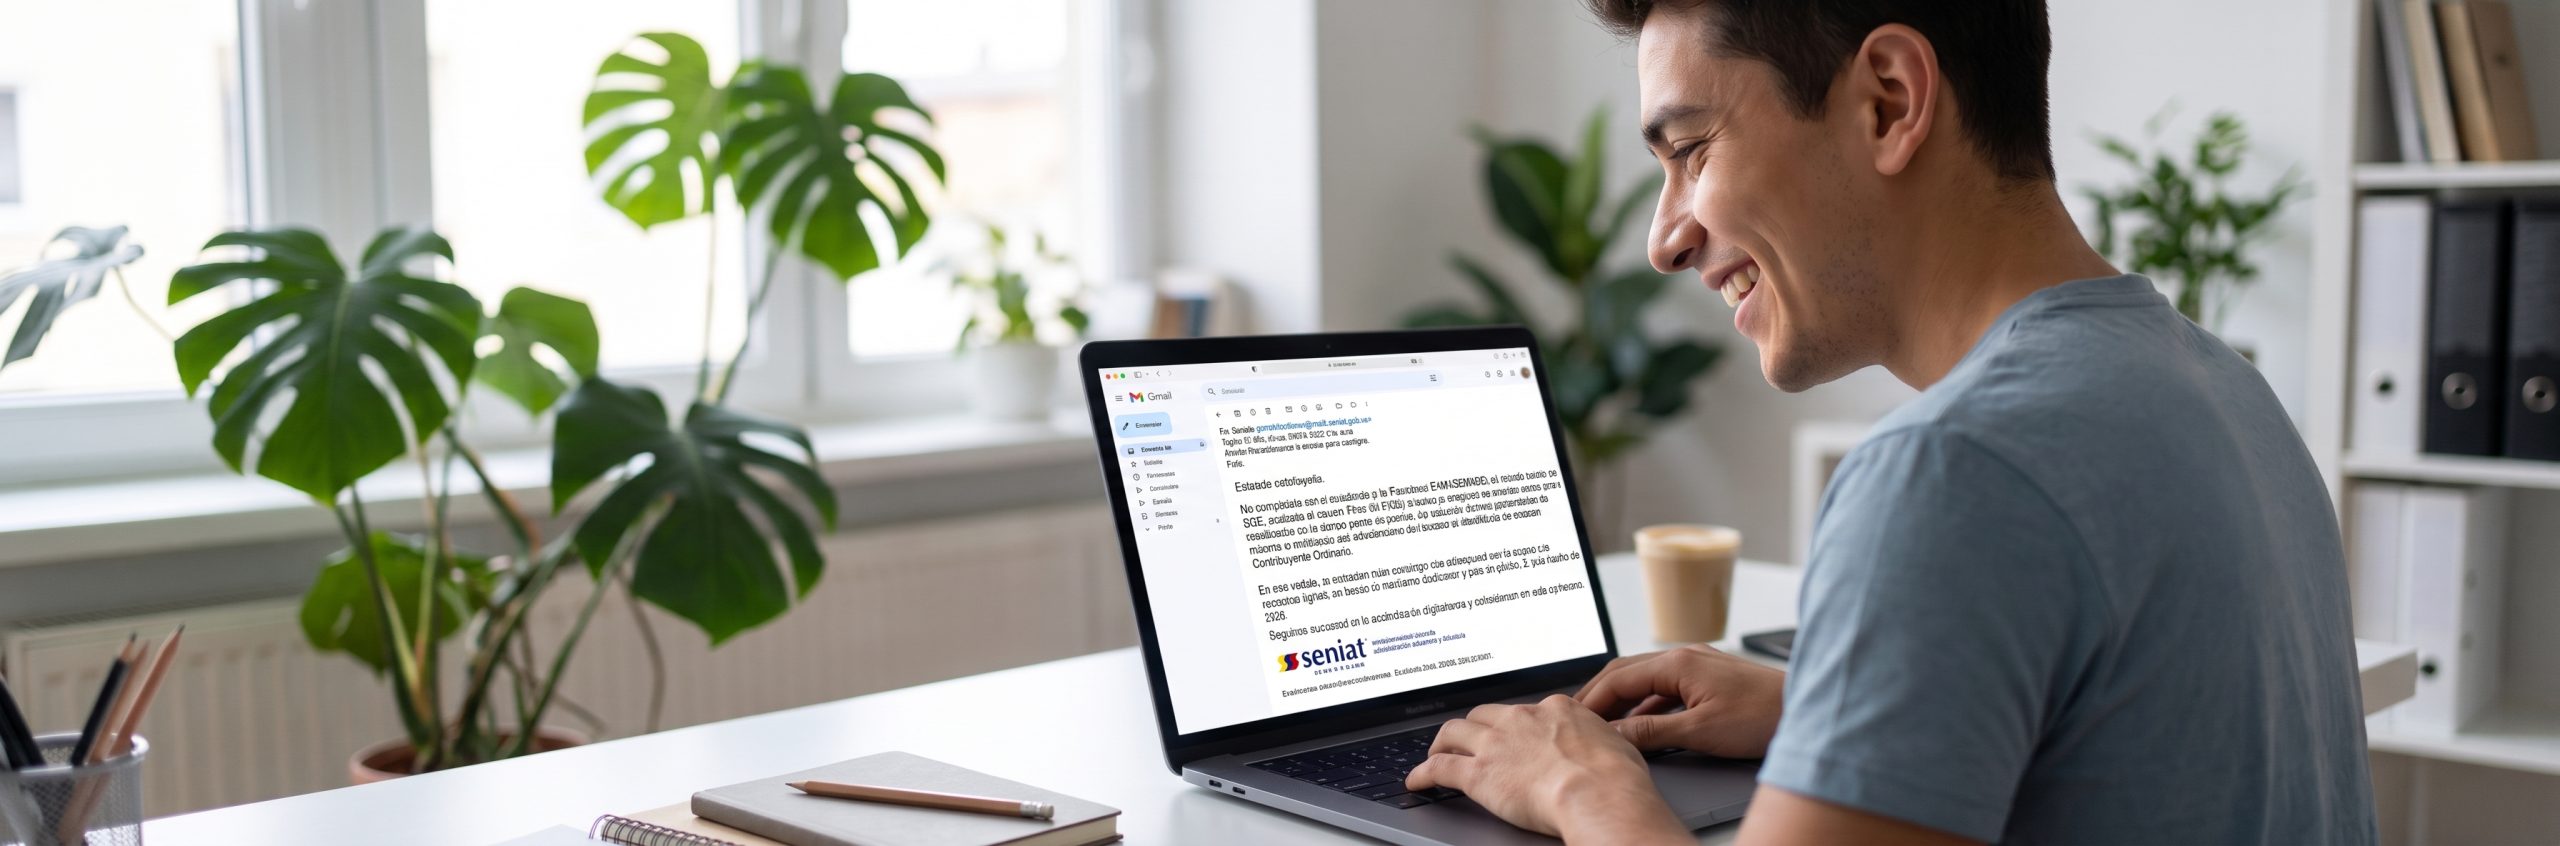
Muchas empresas están recibiendo un correo del SENIAT con el asunto «Reclasificación a contribuyente ordinario»: les notifica que dejan de ser sujetos pasivos especiales. La primera reacción es respirar aliviado. La segunda debería ser revisar qué sigue vigente, porque cambiar de estatus no borra lo que ya se causó mientras eras especial.
En este artículo respondemos las cuatro preguntas que más nos hacen, con la norma en la mano: qué cambia, si debes declarar la segunda quincena de octubre, si debes seguir reteniendo IVA y si debes presentar el Impuesto a los Grandes Patrimonios.
En resumen
- Desde el 1 de noviembre de 2026 pasas al régimen de contribuyente ordinario, según el propio correo.
- Lo causado en octubre sigue siendo tuyo: IVA, retenciones de IVA, IGTF y anticipos de ISLR de la segunda quincena de octubre se declaran y pagan en noviembre, según el calendario de especiales.
- Retención de IVA: hasta el 31 de octubre, sí. Desde el 1 de noviembre, dejas de ser agente de retención.
- IGP: el período 01-10-2025 al 30-09-2026 se declara, dentro de la ventana de tu terminal de RIF.
¿Qué dice el correo del SENIAT?
El mensaje, firmado como «Seniat», indica que, en cumplimiento de la Providencia SNAT/2026/00099 del 22 de octubre de 2026, la Administración reclasificó tu estatus a contribuyente ordinario y que «se mantienen todas las obligaciones correspondientes de acuerdo a la normativa vigente, en función de esta nueva clasificación a partir del primero (1) de noviembre de 2026»
Dos cuidados antes de actuar:
- Confirma tu estatus en el portal del SENIAT y guarda una constancia. En el texto que hemos visto, el correo cita la Providencia 00099 como publicada en la «Gaceta Oficial N.º 43.685», pero la Providencia se publicó en la G.O. N.º 43.485 del 22-10-2026. Puede ser un error de redacción del SENIAT, pero es un motivo más para contrastar con el portal.
- Guarda la evidencia. El correo debe venir dirigido a tu empresa, con tu razón social y tu RIF. Conserva el mensaje original con su fecha de recepción y la constancia del portal. La Providencia 00099 exige que la calificación de especial se notifique de forma expresa (art. 1) y que la revocatoria se ejerza mediante un acto de la Administración (art. 8). El COT dispone que la notificación electrónica con constancia surte efecto el quinto día hábil siguiente a su emisión (arts. 172 y 174), salvo que el acto fije otra fecha; en este caso el correo fija el 1 de noviembre. Si tus datos no coinciden con los de tu empresa, no actúes y consúltanos.
¿Qué cambia cuando pasas de especial a ordinario?
| Aspecto | Como especial (hasta el 31-10-2026) | Como ordinario (desde el 1-11-2026) |
|---|---|---|
| Calendario de IVA, anticipos de ISLR, IGTF y retenciones de IVA | Quincenal, según el último dígito del RIF | El general. El IVA se declara por período mensual antes del 15 de cada mes (art. 60) |
| Retenciones de IVA | Eres agente de retención al comprar a contribuyentes ordinarios | Dejas de serlo. |
| Enteramiento de retenciones de ISLR | Según el calendario del SENIAT | Antes del 10 de cada mes. |
| Anticipos y porciones de ISLR por calendario | Sí | Salen del régimen de especiales y les corresponderia la estimada de ISLR el proximo año. |
| Multas formales | +200 % (COT, art. 108) | La multa base |
| IGP | Sujeto calificado como especial | Deja de ser sujeto por esa vía. |
| Ajuste por inflación fiscal | Excluido (Ley de ISLR, art. 171) | Los contribuyentes ordinarios deben realizarlo. |
¿Debo declarar la segunda quincena de octubre (IVA, retenciones de IVA, IGTF y anticipos de ISLR)?
Sí. Estas son las razones:
- La obligación tributaria surge cuando ocurre el presupuesto de hecho previsto en la ley (COT, art. 13). Las operaciones del 16 al 31 de octubre ocurrieron cuando eras especial.
- El correo fija el cambio de régimen a partir del 1 de noviembre. No lo hace retroactivo ni libera de lo ya causado.
Calendario Contribuyentes Especiales Noviembre 2026
| Último dígito del RIF | Fecha límite |
|---|---|
| 0 | 13 de noviembre |
| 1 | 12 de noviembre |
| 2 | 2 de noviembre |
| 3 | 9 de noviembre |
| 4 | 5 de noviembre |
| 5 | 4 de noviembre |
| 6 | 11 de noviembre |
| 7 | 3 de noviembre |
| 8 | 6 de noviembre |
| 9 | 10 de noviembre |
Si tu fecha es de los primeros días de noviembre (terminales 2, 7 y 5, por ejemplo), no esperes a que se aclare el cambio de régimen: presenta y paga en la fecha del calendario. Declarar tarde acarrea multa de 100 o 150 veces, según el caso, el tipo de cambio oficial de la moneda de mayor valor (COT, art. 103), con +200 % si la infracción se comete siendo especial (art. 108), además de intereses.
¿Debo seguir reteniendo IVA?
La regla de retención de IVA establece que se retiene al pagar o abonar en cuenta, lo que ocurra primero (Prov. 1.455, art. 9, esquema que se mantiene en la providencia vigente SNAT/2025/000054), y que los agentes son los contribuyentes especiales cuando compran a contribuyentes ordinarios (art. 1).
- Hasta el 31 de octubre: sigues siendo agente. Todo pago o abono en cuenta de octubre se retiene al 75 % o al 100 % Emite el comprobante y entérala en la fecha correspondiente a la segunda quincena.
- Desde el 1 de noviembre: dejas de ser agente de retención de IVA como especial. No retienes en los pagos y abonos que ocurran a partir de esa fecha.
- Facturas de octubre aún sin pagar: si la factura ya se registró en octubre, el abono en cuenta ocurrió en octubre y debías retener entonces. Revisa tu cierre de octubre factura por factura.
- Retenciones de ISLR: esto no cambia en su base. Las retenciones de ISLR las sigues practicando como cualquier persona jurídica (Decreto 1.808),
¿Debo presentar el Impuesto a los Grandes Patrimonios (período 01-10-2025 al 30-09-2026)?
Sí, presenta la declaración. El IGP tiene hecho imponible al 30 de septiembre de cada año (art. 11 de la Ley) y su período es anual a esa fecha (art. 24). Al 30-09-2026 eras especial. Además:
- La Ley del IGP grava a las personas calificadas como especiales con patrimonio igual o superior a 150.000.000 U.T. (art. 1). Al valor de la U.T. de Bs. 43, el umbral es de Bs. 6.450.000.000.
- La SPA del TSJ (sentencia n.º 00867, 13-12-2022) sostuvo que todo sujeto pasivo especial debe declarar el IGP, aunque el resultado sea cero. El fallo no es vinculante y tiene puntos débiles, pero el SENIAT lo aplica; nuestro criterio de trabajo es declarar dentro de la ventana y reservar los argumentos para defender una sanción ya impuesta.
Ventana de declaración y pago del IGP 2026 (calendario de especiales):
| Último dígito del RIF | Abre | Vence |
|---|---|---|
| 0 y 8 | 9 de octubre | 13 de noviembre |
| 1 y 4 | 14 de octubre | 12 de noviembre |
| 2 y 3 | 15 de octubre | 9 de noviembre |
| 5 y 9 | 8 de octubre | 10 de noviembre |
| 6 y 7 | 13 de octubre | 11 de noviembre |
Cuida el plazo: cumplir las fechas te mantiene dentro de la ventana general y del calendario de especiales, sin importar qué régimen se te considere en esos días. Declarar después de la fecha de noviembre es extemporáneo (COT, art. 103, con el +200 % del art. 108 si se comete como especial) y pagar tarde genera la multa del art. 110 e intereses (art. 66).
¿Qué hacer ahora? Lista de 8 pasos
- Confirma tu estatus en el portal del SENIAT y guarda la constancia y el correo.
- Cierra octubre con el régimen de especial: registra y retén todo pago o abono de octubre.
- Presenta y paga la segunda quincena de octubre (IVA, retenciones de IVA, IGTF y anticipos de ISLR) en la fecha de tu terminal de RIF.
- Presenta el IGP 2026 dentro de tu ventana, aunque el resultado sea cero.
- Desde el 1 de noviembre, cambia tus controles: deja de retener IVA, pasa al calendario general y entera las retenciones de ISLR en los 3 primeros días hábiles del mes siguiente.
- Revisa tus comprobantes: tus clientes especiales empezarán a retenerte IVA.
- Pregunta a tu contador por el ajuste por inflación, los anticipos y el ISLR del ejercicio en curso.
- Mantén la conciliación bancaria al día: cambiar de estatus no reduce el cruce de información con la banca.
Preguntas frecuentes
¿El correo del SENIAT es una notificación válida? Es un correo del SENIAT dirigido al contribuyente, con sus datos de identificación, que informa la reclasificación con efecto desde el 1 de noviembre de 2026. Conserva el original y verifica tu estatus en el portal; la Providencia exige acto y notificación para calificar y revocar (arts. 1 y 8).
¿Dejo de declarar la segunda quincena de octubre? No. Se causó siendo especial y se declara en noviembre según tu terminal de RIF.
¿Sigo reteniendo IVA? Hasta el 31 de octubre sí. Desde el 1 de noviembre dejas de ser agente de retención de IVA como especial.
¿Qué pasa con las retenciones de ISLR? Sigues reteniendo, pero las enteras antes del dia 10 de cada mes.
¿Debo declarar el IGP del período 2025-2026? Sí, dentro de tu ventana (entre el 8 de octubre y el 13 de noviembre según tu RIF), aunque el resultado sea cero.
¿Mis multas formales siguen aumentadas en 200 %? El recargo aplica a infracciones cometidas como especial. Desde el 1 de noviembre aplica la multa base.
¿Qué pasa si el correo no es para mí? Verifica tu estatus en el portal y consúltanos antes de cambiar tus obligaciones
Ante cualquier duda Agenda tu consulta por WhatsApp: +58 412-7059633 o escríbenos a Info@clgconsultingca.com.
Información general basada en la Providencia SNAT/2026/00099, el calendario de especiales 2026, el COT, la Ley del IGP y la normativa vigente al 28 de octubre de 2026. No sustituye una asesoría sobre tu caso. Última actualización: 28-10-2026.
Fuentes consultadas
- Providencia Administrativa SNAT/2026/00099, sujetos pasivos especiales, G.O. N.º 43.485 del 22-10-2026.
- Providencia Administrativa SNAT/2025/000091, calendario de sujetos pasivos especiales 2026, G.O. N.º 43.283 del 23-12-2025.
- Código Orgánico Tributario, G.O. N.º 6.507 Extraordinario del 29-01-2020 (arts. 13, 103, 108, 110, 115, 172 y 174).
- Reglamento de la Ley del IVA (art. 60) y Providencia SNAT/2002/1.455 (retenciones de IVA; referencia del esquema general).
- Decreto N.º 1.808 (retenciones de ISLR, art. 21).
- Ley Constitucional del Impuesto a los Grandes Patrimonios y Providencia SNAT/2019/00213; sentencia SPA-TSJ n.º 00867 del 13-12-2022.
- Fraga-Pittaluga, La defensa del contribuyente frente a la Administración Tributaria (2021).
- Correo del SENIAT «Reclasificación a contribuyente ordinario», 28-10-2026.
CLG Consulting C.A. — RIF J-50176691-6
Qué sucede si me han pasado a sujeto ordinario y no hice ventas en la 2da quincena. La página del Seniat me dice que ya hice una declaración del mes y no creo que tenga sentido hacer una declaración sustitutiva sin modificacr absolutamente nada para llevarla al Seniat para que la validen
No debe hacer declaración sustitutiva, de hecho el portal no se lo va permitir. Solo debe dejar documentado su situación. Saludos y gracias por escribirnos.