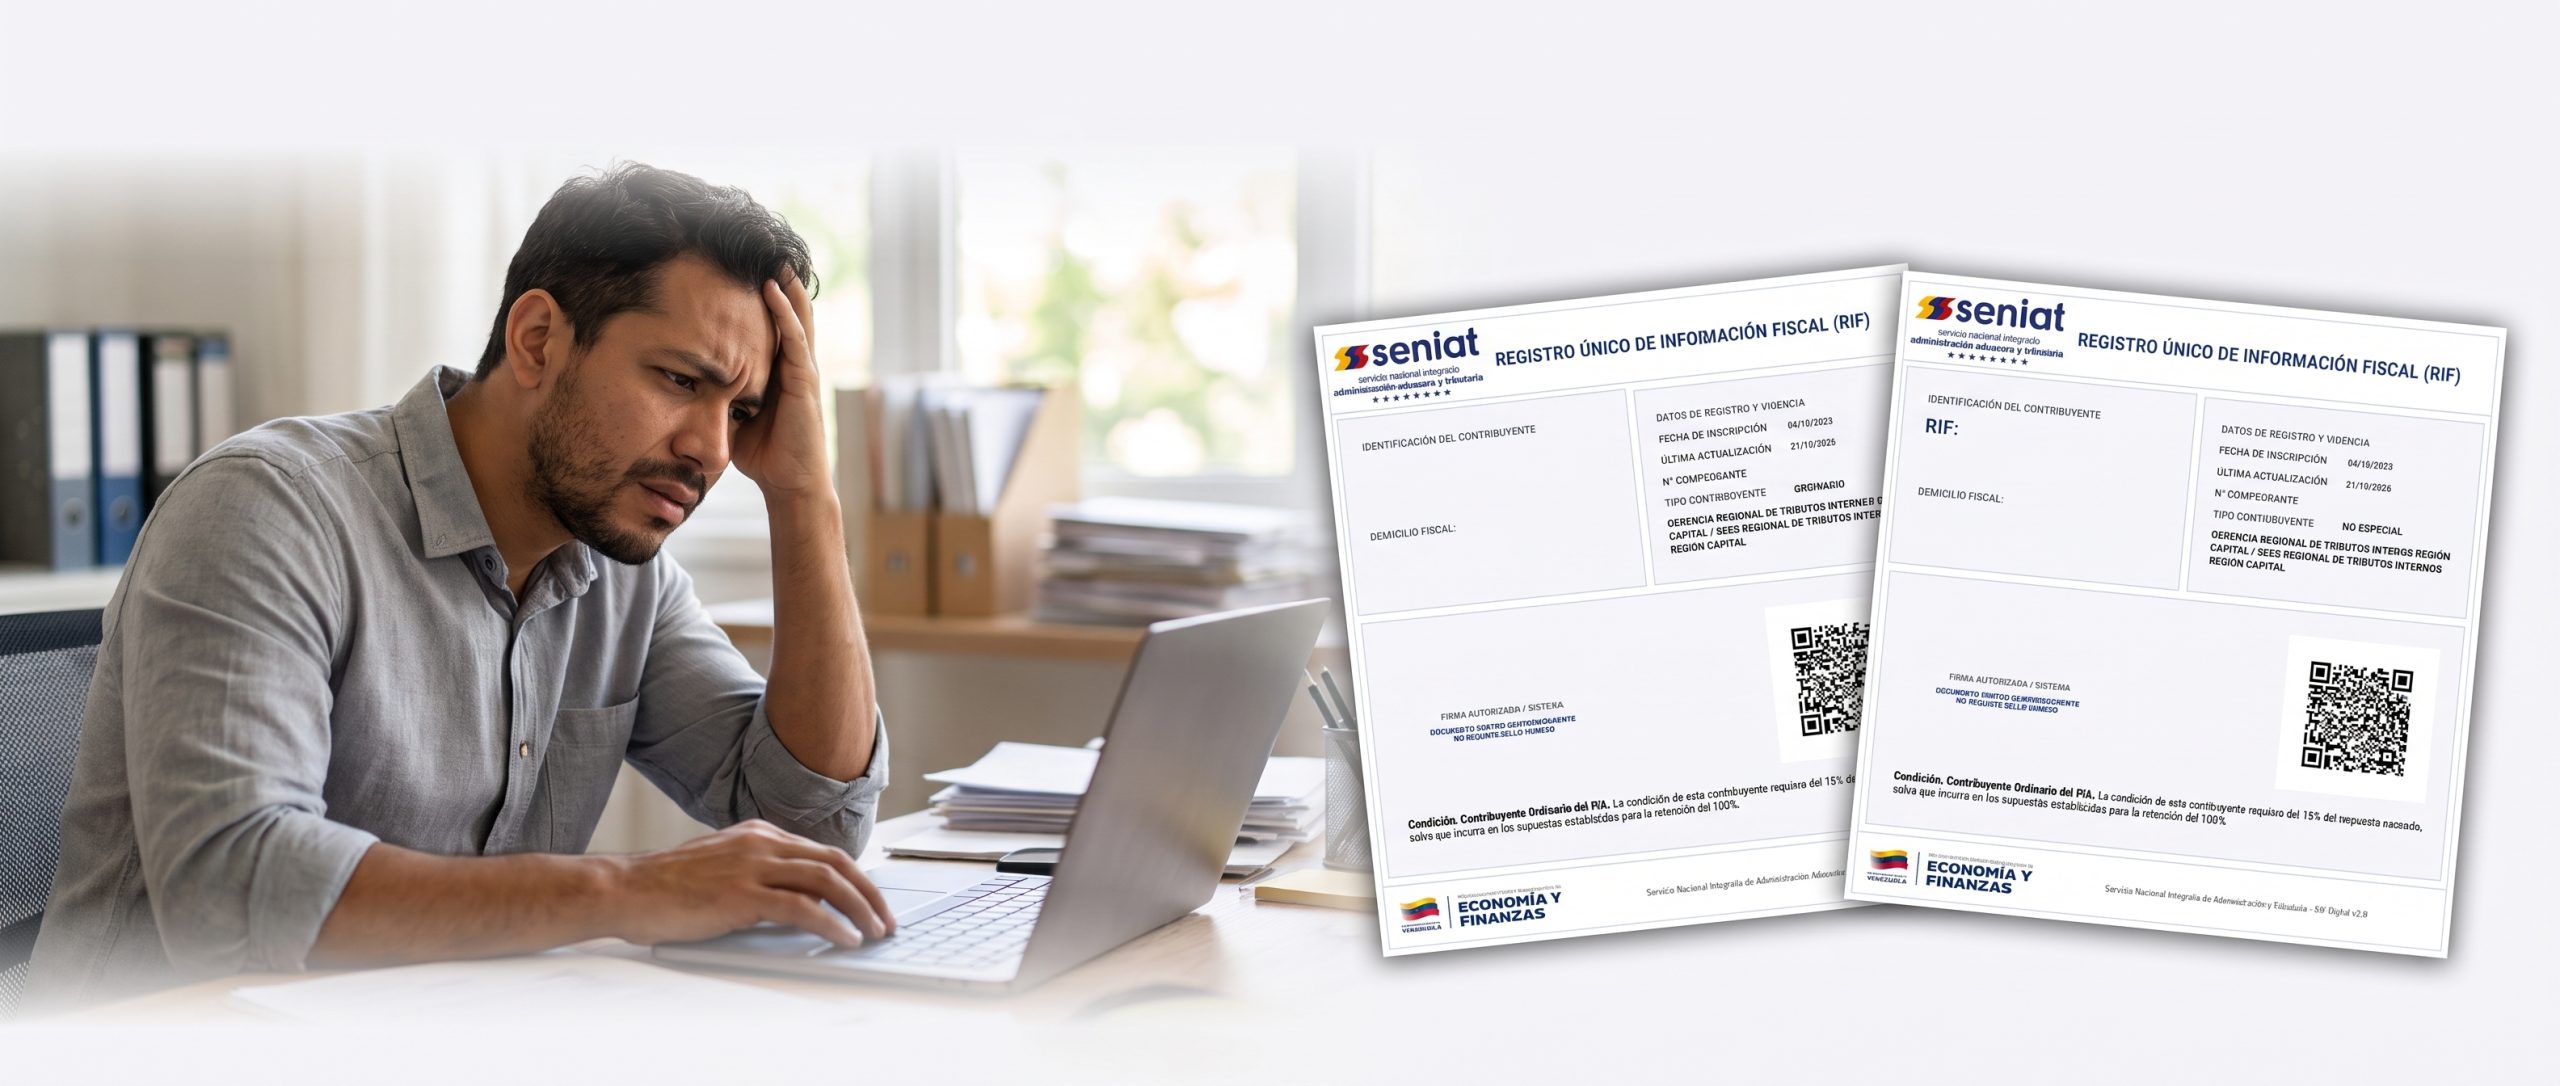
Si te llegó el correo de «Reclasificación a contribuyente ordinario» y descargaste tu RIF, es posible que hayas visto algo extraño: primero el campo «Tipo de contribuyente» decía «ORDINARIO» y después dice «NO ESPECIAL». No es un detalle de redacción. Entre una palabra y la otra hay una diferencia legal, y entenderla evita errores en tus libros, en tus créditos fiscales y ante una fiscalización.
En este artículo te explicamos, sin tecnicismos, qué tipos de contribuyentes existen en las leyes venezolanas, por qué «ordinario» y «especial» no son opuestos, y cuál es la forma correcta de decirlo.
En resumen
- «Ordinario» es una categoría de la Ley de IVA (art. 5): describe qué haces (vender, prestar servicios, importar de forma habitual), no el tamaño de tu empresa.
- «Especial» es una calificación administrativa: la hace el SENIAT, por notificación expresa, cuando superas ciertos montos (Providencia SNAT/2026/00099).
- Lo contrario de «especial» es «no especial», no «ordinario». Una empresa puede ser especial y ordinaria de IVA al mismo tiempo.
- Dejar de ser especial no te quita ni te da la condición de ordinario del IVA: esa depende de tu actividad.
Qué pasó con el RIF
En las dos versiones del RIF que revisamos, la fecha de «Última actualización» es la misma (21/10/2026) y la línea de abajo, «Condición: Contribuyente Ordinario del IVA», se mantiene. Lo que cambió fue el campo «Tipo contribuyente»: de «ORDINARIO» a «NO ESPECIAL».
Es decir, el propio RIF terminó diciendo lo correcto, y en una sola hoja convive con la condición de IVA. Esas dos líneas hablan de cosas distintas. Verifica la tuya: descarga tu RIF hoy y guarda la versión con la fecha.
No sabemos por qué el SENIAT cambió el campo ni si lo hizo para todos los contribuyentes. Lo que mostraron esas dos versiones es lo que podemos afirmar.
Los tipos de contribuyentes según la ley
Venezuela no tiene una sola lista de «tipos de contribuyente». Tiene dos capas: el Código Orgánico Tributario (COT), que fija las figuras generales, y cada ley de impuesto, que añade las suyas. Después está la calificación administrativa de «especial».
1. El Código Orgánico Tributario: contribuyentes y responsables
- Contribuyente (art. 22): el sujeto respecto del cual se verifica el hecho imponible; puede ser una persona natural, una persona jurídica o una unidad económica con patrimonio y autonomía. Está obligado a pagar el tributo y a cumplir los deberes formales (art. 23).
- Responsable (art. 25): quien, sin ser contribuyente, debe cumplir por mandato de la ley las obligaciones del contribuyente.
- Agentes de retención y percepción (art. 27): responsables directos que retienen o perciben el tributo; si retienen, son los únicos responsables ante el Fisco por lo retenido, y si no retienen, responden por la sanción.
- Responsables solidarios (art. 28): por ejemplo, los directores, gerentes y administradores de las personas jurídicas.
Hasta aquí, no aparece «ordinario» ni «especial». Esos términos vienen de otro lado.
2. La Ley de IVA: ordinario, ocasional y formal
La Ley de IVA sí clasifica a los sujetos pasivos de ese impuesto:
| Tipo | Quién es | Artículo |
| Contribuyente ordinario | Importadores habituales, industriales, comerciantes, prestadores habituales de servicios y, en general, toda persona que, como parte de su giro, realice operaciones gravadas | 5 (también 7 y 10) |
| Contribuyente ocasional | Importadores no habituales de bienes: pagan el IVA en la aduana y no generan crédito fiscal | 6 |
| Contribuyente formal | Quienes realizan exclusivamente operaciones exentas o exoneradas: cumplen los deberes formales pero no pagan IVA | 8 |
| Responsables | Quien adquiere a un vendedor sin domicilio en el país, el adquirente que cambia el destino de bienes exentos, entre otros | 9 y 10 |
| Agentes de retención y percepción | Los que designa el SENIAT por providencia | 11 |
Fíjate en el art. 5: ser «ordinario» depende de lo que haces, no de cuánto facturas.
3. «Especial»: no es un tipo de la ley, es una calificación del SENIAT
El COT menciona a los sujetos «calificados como especiales» una sola vez, en el art. 108, para agravar en 200 % las multas por ilícitos formales. Quien regula cómo se califica a alguien como especial es una providencia: hoy, la SNAT/2026/00099 (G.O. 43.485, vigente desde el 1 de noviembre de 2026). Esa norma establece, en lo esencial:
- La calificación se hace por notificación expresa (art. 1). (ver articulo relacionado)
- Se basa en umbrales de ingresos medidos en múltiplos del tipo de cambio oficial (arts. 2 y 3), con exclusiones (art. 4). (ver articulo relacionado)
- La calificación se pierde por supuestos como cese o fusión (art. 7) y puede revocarse si los ingresos bajan de los mínimos (art. 8).
Es decir, «especial» describe cómo te trata la Administración (calendario, deberes, agente de retención). No describe qué haces.
Dos ejes distintos, por eso no son opuestos
| Eje | Pregunta que responde | Categorías | Quién lo define |
| Tu actividad ante el IVA | ¿Qué haces? | Ordinario · Ocasional · Formal | La Ley de IVA (arts. 5, 6 y 8) |
| Tu trato ante la Administración | ¿Cómo te califica el SENIAT? | Especial · No especial | Providencia, por notificación expresa |
De ahí salen combinaciones que lo aclaran todo:
- Especial y ordinario del IVA: una empresa grande que vende bienes gravados.
- No especial y ordinario del IVA: una pyme que vende bienes gravados. Es lo que muestra el RIF ahora: «No especial» más «Contribuyente Ordinario del IVA».
- No especial y formal del IVA: quien solo realiza operaciones exentas. No es ordinario, aunque deje de ser especial.
La propia norma lo confirma: la regla de retención de IVA, según nuestra base, designa como agentes a los contribuyentes especiales cuando compran a contribuyentes ordinarios. Si «especial» y «ordinario» fueran lo mismo o excluyentes, esa frase no tendría sentido.
Entonces, ¿qué es lo correcto decir?
- Correcto: «Dejé de ser sujeto pasivo especial» o «soy contribuyente no especial» desde el 1 de noviembre de 2026.
- Correcto, y aparte: «Soy contribuyente ordinario del IVA» (si realizo operaciones gravadas habituales).
- Impreciso: «Me reclasificaron a contribuyente ordinario» como si fuera el cambio de estatus ante el SENIAT.
Por qué importa la palabra (no es un asunto de forma)
- Los créditos fiscales. El art. 33 de la Ley de IVA no admite como crédito las facturas de quien no es contribuyente ordinario. Si alguien cree que «ordinario» solo significa «no especial», puede aceptar documentos que no corresponden.
- El contribuyente formal. Si tu actividad es solo exenta (art. 8), no eres ordinario, y un correo que diga «ordinario» no cambia lo que la ley dice de ti. Tu tratamiento depende de la actividad, no del rótulo.
- Las retenciones. El especial retiene IVA a los ordinarios. Si tu cliente es especial y tú eres ordinario del IVA, te retendrá; lo que activa la retención es tu condición en el IVA, no que seas o no especial.
- Las multas. El recargo del 200 % del art. 108 del COT se aplica a los especiales. Saber desde cuándo eres o no especial define qué multa corresponde a una infracción formal.
- La prueba. Ante una fiscalización o un reparo, lo que vale es tu RIF y la notificación. Si tus documentos dicen una cosa y la ley otra, tienes que poder explicarlo.
Qué hacer ahora
- Descarga tu RIF hoy y compara el campo «Tipo contribuyente» con el que descargaste antes (si lo guardaste).
- Guarda ambas versiones con su fecha, junto con el correo de reclasificación.
- Si tu RIF todavía dice «Ordinario» en el tipo de contribuyente, pide por escrito su rectificación (derecho de petición, CRBV art. 51). [POR VERIFICAR la vía y el formato en tu Gerencia Regional.]
- En tus libros y comunicaciones, escribe «no especial» para tu estatus ante el SENIAT y «ordinario del IVA» solo para tu condición en el IVA.
- No cambies tus obligaciones por el nombre. Lo que cambia desde el 1 de noviembre son los deberes propios de los especiales (calendario, retención de IVA como agente), según la Providencia. Lo causado en octubre se mantiene; ver nuestro artículo sobre la reclasificación.
Preguntas frecuentes
¿Qué tipos de contribuyentes existen en Venezuela? El COT distingue contribuyentes y responsables (arts. 22 y 25). La Ley de IVA añade ordinarios, ocasionales y formales (arts. 5, 6 y 8). Aparte, el SENIAT califica como especiales a quienes superan ciertos umbrales, por notificación expresa. (ver articulo)
¿Ordinario y especial son lo contrario? No. «Ordinario» es una categoría del IVA que depende de tu actividad. El opuesto de «especial» es «no especial».
¿Qué diferencia hay entre contribuyente ordinario y contribuyente formal? El ordinario realiza operaciones gravadas y paga IVA. El formal realiza solo operaciones exentas o exoneradas, cumple deberes formales y no paga el impuesto (art. 8).
¿Si dejo de ser especial dejo de ser ordinario del IVA? No. Si sigues realizando operaciones gravadas habituales, sigues siendo ordinario del IVA.
Mi RIF dice «Ordinario» en el tipo de contribuyente, ¿qué hago? Descárgalo de nuevo, guarda ambas versiones y, si persiste, solicita por escrito la rectificación. Consúltanos para armar la solicitud.
¿Cambia algo en mis obligaciones por este tema? Lo que cambia es lo que la Providencia 00099 establece para los especiales desde el 1 de noviembre de 2026. El nombre que use un correo no modifica la ley.
Revisa tu estatus con CLG Consulting
En CLG Consulting verificamos cómo aparece tu empresa en el RIF, si corresponde tu condición de IVA, y qué obligaciones te tocan realmente desde noviembre. Si tu RIF o tu correo dicen algo que no cuadra, escríbenos antes de modificar tus libros.
Agenda tu consulta por WhatsApp: +58 412-7059633 o escríbenos a Info@clgconsultingca.com.
Información general basada en el COT, la Ley de IVA, la Providencia SNAT/2026/00099 y lo observado en el RIF a la fecha. No sustituye una asesoría sobre tu caso. Última actualización: 05-11-2026.
Fuentes consultadas
- Código Orgánico Tributario, G.O. N.º 6.507 Extraordinario del 29-01-2020 (arts. 22, 23, 25, 27, 28 y 108).
- Ley que establece el Impuesto al Valor Agregado, G.O. N.º 6.507 Extraordinario del 29-01-2020 (arts. 5, 6, 7, 8, 9, 10, 11 y 33).
- Providencia Administrativa SNAT/2026/00099, sujetos pasivos especiales, G.O. N.º 43.485 del 22-10-2026.
- Providencia sobre retenciones de IVA (SNAT/2025/000054).
- Constitución de la República Bolivariana de Venezuela, art. 51.
- Dos versiones del RIF digital, observadas al 05-11-2026.
CLG Consulting C.A. — RIF J-50176691-6