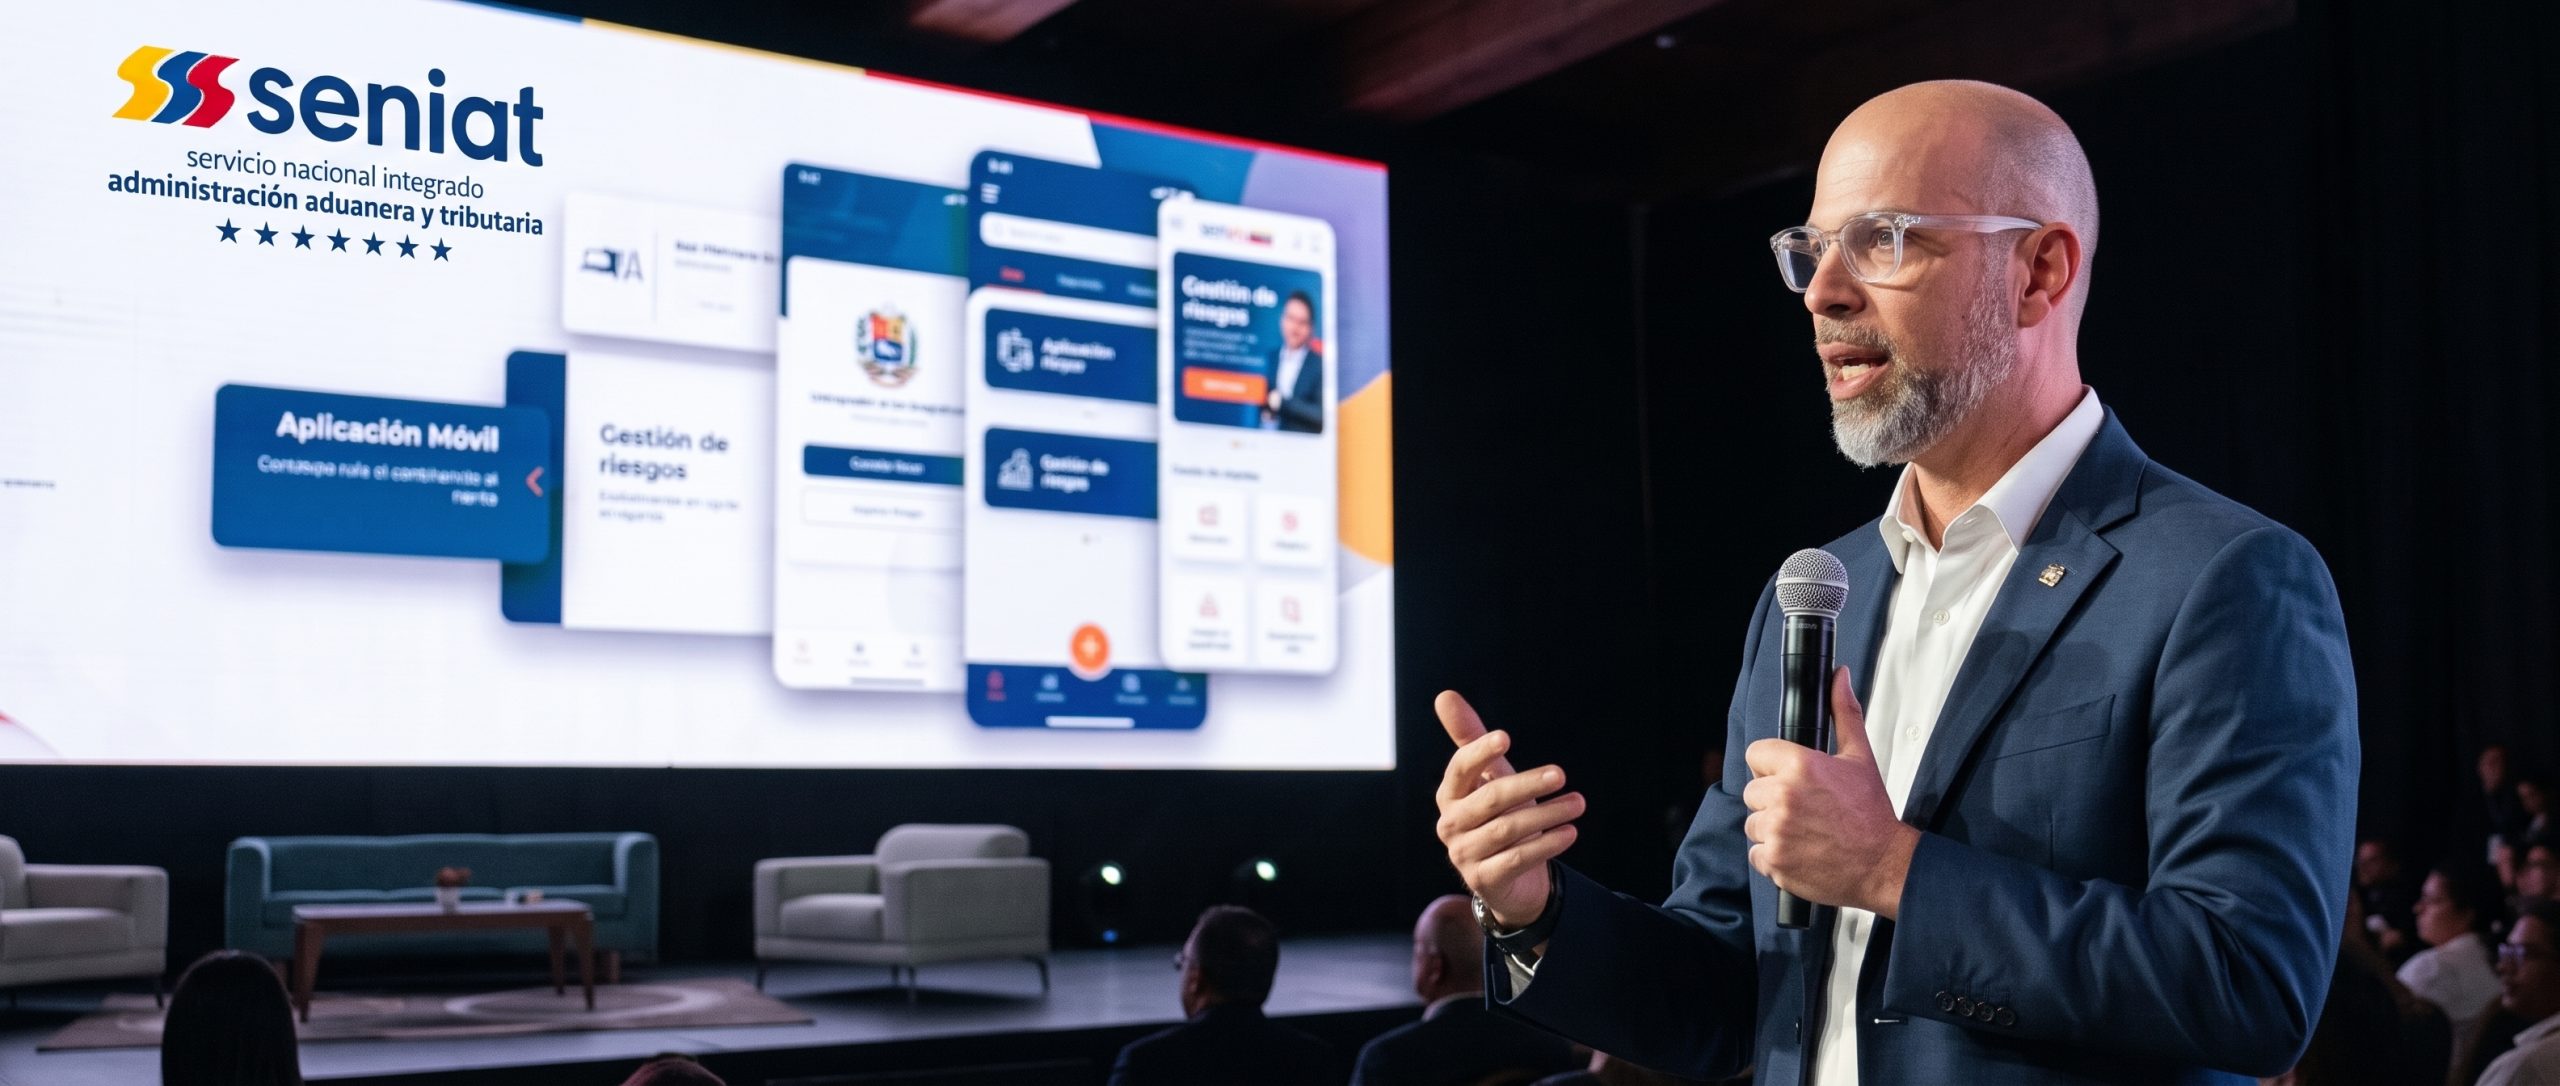
El superintendente del SENIAT, Román Maniglia, habló en el congreso de Cavececo y, esa misma semana, en entrevistas. Dijo cosas que importan a cualquier empresa: una pausa en la fiscalización, una reforma en camino, un portal y una app nuevos. Aquí va lo que dijo, cómo encaja con lo anunciado antes y lo que todavía no está claro.
Una advertencia: son declaraciones, no una norma. No hay Gaceta Oficial que formalice lo dicho en el congreso. Mientras no se publique, rige lo que ya estaba vigente.
En resumen
- Lo más llamativo: no habría fiscalización de octubre, noviembre y diciembre, «con los libros claros». Es verbal y sin alcance definido.
- Coincide con lo anunciado: app gratuita, plazo de adecuación de seis meses y cruce de información.
- No cuadra: la máquina fiscal «ya eliminada», las cifras de contribuyentes especiales y la fecha del portal.
- Qué hacer: seguir declarando y documentando. Una promesa verbal no cambia tus plazos.
Qué dijo
- Fiscalización. No habrá fiscalización de octubre, noviembre y diciembre: «unas navidades de crecimiento económico», pero con los libros claros. Añadió que ya no hace falta la fiscalización física en los locales.
- Reforma. Con el Ministerio de Economía y Finanzas hay mesas con cada sector para una reforma «procontribuyente» que baje cargas y barreras. Se presentarían ante la Asamblea Nacional reformas del COT, la Ley del IVA, la Ley del ISLR y la Armonización Tributaria, y «una u otra más».
- Especiales. Más de 100.000 empresas pasaron de especiales a ordinarias. El umbral parte de 50.000 (dólares o euros, según la versión) mensuales. A partir del 1 de noviembre el RIF digital muestra el tipo de contribuyente.
- Cruce de información. No van a entrar en las cuentas bancarias: cruzan datos con otros organismos y, si hay una inconsistencia grande, llaman al contribuyente.
- Portal y app. Un portal del contribuyente con un solo usuario («llave maestra») y una app móvil con facturación electrónica gratuita y opcional. Los canales actuales siguen y habría un plazo de seis meses para adecuarse. Para quien no pueda facturar por falta de internet: facturar y actualizarse cuando vuelva.
- Avances que enumeró. Fin de la renovación periódica del RIF, de la cartelera física y de la obligatoriedad de la máquina fiscal; facturación más flexible; despacho aduanero más ágil; depuración de la base de especiales. Resumió el objetivo como simplificar «sin menoscabo de las facultades de control».
Cómo se compara con lo ya anunciado
| Lo dicho ahora | Lo anunciado o vigente | Lectura |
| App y portal gratuitos | La Providencia SNAT/2026/00093 (G.O. 43.484, 21-10-2026) ya prevé el portal y la app gratuitos (art. 4) | Coincide. La norma no fija fecha de lanzamiento. |
| Seis meses para adecuarse | La providencia entra en vigencia a los 180 días de su publicación: hacia el 19-04-2027 | Coincide, a falta de confirmar el cómputo. |
| Facturar y actualizarse sin internet | La providencia deja el talonario solo para contingencia, con formatos autorizados, y exige registrar y enviar los documentos en PDF el día siguiente (arts. 6, 7 y 11) | Coincide en parte. No es facturar libremente: hay formatos y requisitos. |
| Cruce de información | La interconexión con la banca ya se había anunciado y el COT ya la permitía (arts. 131, 134, 190) | Reiteración. Ahora con un tono más tranquilizador. |
| Reforma del COT, IVA, ISLR | Previamente se habló de reformas sin detallar textos ni cronogramas. | Nuevo detalle: Se precisan los cuerpos legales que entrarán a revisión. |
| Fin de la cartelera y de la renovación del RIF | El RIF ya no requiere renovación periódica y se eliminó la obligación de la cartelera fiscal | Ya confirmado.Ya se encuentra alineado con la práctica vigente |
Errores e incongruencias
- Máquina fiscal «eliminada». Hoy se presenta como un logro. La presidenta anunció en octubre su suspensión «a partir de este momento»; la providencia publicada da libre elección del medio, pero solo desde su vigencia, en abril de 2027. En nuestra revisión no hay un acto que la suspenda ya. Hasta entonces rige el esquema anterior.
- Cifras de especiales. En octubre se habló de pasar de más de 132.000 a 44.000. Ahora, de «más de 100.000» que salieron. Los números no cuadran entre sí, hablo de un numero mayor de contribuyentes reclasificados, aun existe un volumen considerable de empresas aún a la espera de reclasificación formal.
- Umbral y moneda. La Providencia SNAT/2026/00099 fija los montos en veces el tipo de cambio oficial de la moneda de mayor valor, y distingue Gerencia Regional (más de 50.000 veces mensual o 600.000 anual) y Gerencia de Especiales Capital (250.000 o 3.000.000). Lo dicho habla de «dólares» o «euros», sin esa precisión.
- «Ordinario» frente a «no especial». El superintendente habla de «especial u ordinario». La Ley de IVA define al ordinario por su actividad (art. 5) y el RIF terminó mostrando «NO ESPECIAL». Lo explicamos en este artículo.
- Pausa de fiscalización frente a facultades de control. Se promete verbalmente una pausa de fiscalización, al tiempo que se enfatiza la reserva de las facultades de control. Jurídicamente, una declaración en un evento no deroga ni suspende las atribuciones ni los lapsos establecidos en el Código Orgánico Tributario.
Qué falta por confirmar
- Alcance de la pausa: si ampara los períodos de octubre a diciembre o la ejecución de auditorías durante esos meses, qué tributos abarca y bajo cuál acto formal se instrumenta
- Fecha del portal y la app, y el Manual Técnico de la providencia de facturación.
- Si algo adelanta la vigencia de la providencia de facturación antes de abril de 2027.
- Lista y cifra oficial de especiales y la moneda del umbral.
- El cronograma de presentación de los proyectos de ley ante la Asamblea Nacional
Qué hacer mientras tanto
- Sigue declarando y pagando en tus fechas. La pausa anunciada no es un permiso. El anuncio verbal no constituye una moratoria legal.
- Documenta lo que corrija el portal: capturas, correos, notas en tus libros de compras y de ventas. Es lo que significa «libros claros».
- Mantén tu medio de facturación hasta que rija la nueva providencia o llegue un acto que diga otra cosa.
- Evalúa opciones de facturación: Explora con tiempo las modalidades de facturación que se adapten a tu estructura para evitar sobresaltos en el período de transición.
- Verifica tu estatus tributario: No alteres por cuenta propia tus esquemas de retención. Consulta el portal del SENIAT, descarga tu RIF actualizado y guarda la constancia que acredite tu condición (Especial o No Especial).
Preguntas frecuentes
¿Hay fiscalización de octubre a diciembre? Se anunció verbalmente en un evento público, pero no existe Providencia ni Gaceta Oficial formalizada. Legalmente, las facultades de verificación y control del COT siguen plenamente vigentes.
¿Ya no es obligatoria la máquina fiscal? La providencia de facturación da libre elección del medio, pero entra en vigencia hacia abril de 2027. Hasta entonces rige el esquema anterior.
¿Cuándo sale la app? No hay fecha confiable: se dijeron tres plazos distintos. Se ha dicho que será gratuita y opcional.
¿Cuántos contribuyentes especiales hay ahora? No hay cifra oficial publicada. Las que se han dado no coinciden entre sí.
¿Qué hago mientras se aclara? Cumple tus declaraciones, documenta y consulta tu caso.
Aclara tus dudas con CLG Consulting
En CLG Consulting revisamos tu estatus, tu facturación y tu cierre mensual para que llegues con los libros claros a lo que venga. Actualizaremos este artículo cuando el SENIAT publique algo.
Agenda tu consulta por WhatsApp: +58 412-7059633 o escríbenos a Info@clgconsultingca.com.
Información general basada en declaraciones públicas y en las normas vigentes al 5 de noviembre de 2026. No sustituye una asesoría sobre tu caso. Última actualización: 05-11-2026.
Fuentes consultadas
- Declaraciones del superintendente del SENIAT en el Congreso Anual de Cavececo y en entrevistas de la misma semana (2 y 5-11-2026).
- Providencia SNAT/2026/00093, normas de emisión de facturas, G.O. N.º 43.484 del 21-10-2026.
- Providencia SNAT/2026/00099, sujetos pasivos especiales, G.O. N.º 43.485 del 22-10-2026.
- Código Orgánico Tributario y Ley de IVA, G.O. N.º 6.507 Extraordinario del 29-01-2020.
CLG Consulting C.A. — RIF J-50176691-6